ব্যাংকে টাকা রাখলে প্রতি বছর কমছে ক্রয়ক্ষমতা: ১০ লাখ টাকা ১০ বছরে নামবে সাড়ে ৮ লাখে
ব্যাংকে টাকা রাখার অর্থ আজও অনেকের কাছে “নিরাপদ সঞ্চয়”। কিন্তু হিসাব বলছে, বর্তমান সুদের হারে নিরাপদ থাকছে শুধু টাকার অঙ্ক, ক্রয়ক্ষমতা নয়। দেশের কয়েকটি শীর্ষ বাণিজ্যিক ব্যাংক এক বছর মেয়াদি স্থায়ী আমানতের সুদ কমিয়ে ৭.৫ শতাংশে নামিয়েছে। অন্যদিকে বাংলাদেশ পরিসংখ্যান ব্যুরোর (বিবিএস) সর্বশেষ তথ্যে সেপ্টেম্বরে পয়েন্ট টু পয়েন্ট মূল্যস্ফীতি ৮.৩৪ শতাংশ। এর মানে, গত বছরের সেপ্টেম্বরে যা ১০০ টাকায় মিলত, এখন তার জন্য লাগছে ১০৮ টাকা ৩৪ পয়সা।
সুদের চেয়ে দাম বাড়ছে দ্রুত
সুদের হার (৭.৫%) মূল্যস্ফীতির (৮.৩৪%) নিচে থাকায় কর ও চার্জ কাটার আগেই আমানতকারীর প্রকৃত আয় ঋণাত্মক। সুদের ওপর ১০ শতাংশ উৎসে কর ধরলে নিট সুদ নামে ৬.৭৫ শতাংশে, আর প্রকৃত আয় দাঁড়ায় প্রায় ঋণাত্মক ১.৪৭ শতাংশ। করবিহীন হলেও প্রকৃত আয় ঋণাত্মক থাকে, প্রায় ০.৭৮ শতাংশ। (কর বা চার্জের হার ব্যাংক ও গ্রাহকভেদে ভিন্ন হতে পারে।)
সহজ উদাহরণ: ১০ লাখ টাকার এক বছরের নিট সুদ ৬৭,৫০০ টাকা। কিন্তু একই পণ্যের ঝুড়ি কিনতে লাগছে ৮৩,৪০০ টাকা বেশি। ঘাটতিটা আসলে সঞ্চয়ের পকেট থেকেই যাচ্ছে।
৫, ৭ ও ১০ বছরে কত কমবে
নিচের হিসাবে ধরা হয়েছে সুদ ৭.৫%, উৎসে কর ১০% এবং মূল্যস্ফীতি ৮.৩৪%, সবই স্থির। সুদ প্রতি বছর চক্রবৃদ্ধি হারে যোগ হয়।
| জমা | মেয়াদ | ব্যাংকের হিসাবে মোট | আজকের মূল্যে প্রকৃত মান | ক্রয়ক্ষমতা ক্ষতি |
|---|---|---|---|---|
| ১ লাখ | ৫ বছর | ১,৩৮,৬২৪ | ৯২,৮৭৪ | ৭,১২৬ |
| ১ লাখ | ৭ বছর | ১,৫৭,৯৭০ | ৯০,১৬৮ | ৯,৮৩২ |
| ১ লাখ | ১০ বছর | ১,৯২,১৬৭ | ৮৬,২৫৬ | ১৩,৭৪৪ |
| ৫ লাখ | ৫ বছর | ৬,৯৩,১২০ | ৪,৬৪,৩৭০ | ৩৫,৬৩০ |
| ৫ লাখ | ৭ বছর | ৭,৮৯,৮৪৯ | ৪,৫০,৮৪০ | ৪৯,১৬০ |
| ৫ লাখ | ১০ বছর | ৯,৬০,৮৩৫ | ৪,৩১,২৮০ | ৬৮,৭২০ |
| ১০ লাখ | ৫ বছর | ১৩,৮৬,২৪১ | ৯,২৮,৭৪০ | ৭১,২৬০ |
| ১০ লাখ | ৭ বছর | ১৫,৭৯,৬৯৭ | ৯,০১,৬৮০ | ৯৮,৩২০ |
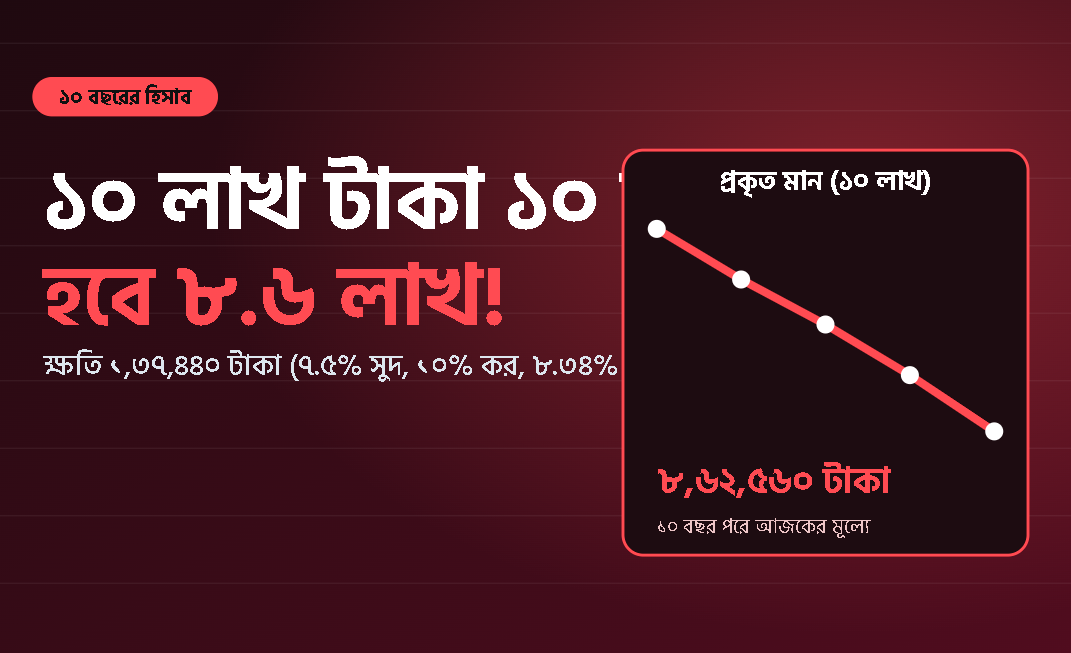
| ১০ লাখ | ১০ বছর | ১৯,২১,৬৭০ | ৮,৬২,৫৬০ | ১,৩৭,৪৪০ |
| ২৫ লাখ | ৫ বছর | ৩৪,৬৫,৬০৩ | ২৩,২১,৮৫০ | ১,৭৮,১৫০ |
| ২৫ লাখ | ৭ বছর | ৩৯,৪৯,২৪৩ | ২২,৫৪,২০০ | ২,৪৫,৮০০ |
| ২৫ লাখ | ১০ বছর | ৪৮,০৪,১৭৫ | ২১,৫৬,৪০০ | ৩,৪৩,৬০০ |
ব্যাংকের খাতায় ১ লাখ টাকা ১০ বছরে প্রায় ১ লাখ ৯২ হাজার হবে। কিন্তু তখন সেই টাকায় আজকের মাপে কেনা যাবে মাত্র ৮৬ হাজার টাকার সমান পণ্য ও সেবা। ২৫ লাখ টাকার ক্ষেত্রে ১০ বছরে ক্রয়ক্ষমতার ক্ষতি সাড়ে ৩ লাখ টাকার কাছাকাছি।
ক্ষতি পূরণে সুদ কত হওয়া দরকার
ক্রয়ক্ষমতা ধরে রাখতে হলে নিট সুদের হার অন্তত মূল্যস্ফীতির সমান, অর্থাৎ ৮.৩৪ শতাংশ হতে হবে। ১০ শতাংশ কর বিবেচনায় তার জন্য ঘোষিত সুদ লাগে প্রায় ৯.২৭ শতাংশ। বর্তমান ৭.৫ শতাংশ থেকে তা প্রায় ১.৭৭ শতাংশীয় পয়েন্ট বেশি।
পরিস্থিতি আরও কঠিন হয় যদি ১২ মাসের গড় মূল্যস্ফীতিকে মাপকাঠি ধরা হয়। বিবিএস অনুযায়ী সেপ্টেম্বর শেষে গড় মূল্যস্ফীতি ৮.৬৫ শতাংশ। এই হারে ১০ লাখ টাকার ১০ বছর পরের প্রকৃত মান নামে প্রায় ৮ লাখ ৩৮ হাজারে, অর্থাৎ ক্ষতি প্রায় ১ লাখ ৬২ হাজার। প্রকৃত আয়ের বার্ষিক ঋণাত্মক হার তখন প্রায় ১.৭৫ শতাংশ।
এটা কি সাময়িক চিত্র?
মূল্যস্ফীতি কিছুটা কমেছে। বিবিএসের তথ্যে ২০২৪ সালের সেপ্টেম্বরে এই হার ছিল ৯.৯২ শতাংশ, আর অক্টোবর ২০২৪-এ তা উঠেছিল ১০.৮৭ শতাংশে। সেই তুলনায় ৮.৩৪ শতাংশ কম। কিন্তু “কম” মানে “সুদের নিচে” নয়। ২০২৩ সালের মাঝামাঝি থেকে মূল্যস্ফীতি বিভিন্ন মাসে ধারাবাহিকভাবে ৮ শতাংশের ওপরে থেকেছে। এর মধ্যে ব্যাংকগুলো সুদ কমাচ্ছে, ফলে ফাঁক বাড়ছে।
তবে একটি শর্ত মনে রাখা দরকার। হিসাবে মূল্যস্ফীতি ১০ বছর স্থির ধরা হয়েছে, যা বাস্তবে ঘটবে না। মূল্যস্ফীতি যদি ধীরে ধীরে ৬ শতাংশের আশপাশে নামে, তাহলে ৬.৭৫ শতাংশ নিট সুদে প্রকৃত আয় সামান্য ইতিবাচক হতে পারে। অর্থাৎ ক্ষতির পরিমাণ নির্ভর করছে মূল্যস্ফীতি ভবিষ্যতে কোন পথে যায় তার ওপর। বর্তমান প্রবণতা বলছে, অন্তত কিছুদিন ক্ষতির ঝুঁকি থাকছে।
ব্যাংক কেন সুদ কমাচ্ছে
ব্যাংকগুলোর বক্তব্য, আমানত বাড়লেও বেসরকারি খাতে ঋণের চাহিদা কম। ফলে হাতে অলস অর্থ জমছে, নতুন আমানত টানতে বেশি সুদ দেওয়ার প্রয়োজনও কমছে। এই যুক্তি ব্যাংকের হিসাবে সঙ্গত, কিন্তু আমানতকারীর ঘাড়ে এর ভার পড়ছে। ঋণের চাহিদা কমার মূল্য কার্যত পরিশোধ করছেন সঞ্চয়কারী।
একসময় বাংলাদেশ ব্যাংক আমানতের সুদ মূল্যস্ফীতির নিচে নামতে না দেওয়ার নির্দেশনাও দিয়েছিল। পরে আমানতের ন্যূনতম সুদহারের বাধ্যবাধকতা তুলে নেওয়া হয়েছে বলে সংবাদমাধ্যমে এসেছে। এখন সুদ নির্ধারণ মূলত প্রতিটি ব্যাংকের নিজস্ব সিদ্ধান্ত।
সবচেয়ে বেশি চাপে কারা
- অবসরপ্রাপ্ত ও প্রবীণ নাগরিক: সুদের আয়ই যাঁদের মাসিক খরচের উৎস। সুদ কমে গেলে এবং দাম বাড়লে একই সঙ্গে দুই দিক থেকে চাপ পড়ে।
- একক সঞ্চয়ের ওপর নির্ভরশীল পরিবার: যাঁদের বিকল্প আয় বা সম্পদ নেই।
- মাঝারি আয়ের সঞ্চয়কারী: যাঁরা ভবিষ্যতে সন্তানের শিক্ষা বা বিয়ের জন্য টাকা জমাচ্ছেন। অঙ্ক হিসাবে লক্ষ্য পূরণ হলেও তখন সেই অঙ্কে প্রয়োজনীয় খরচ কুলাবে না।
কী করা যেতে পারে
এটি আর্থিক পরামর্শ নয়, সাধারণ কিছু বিবেচনা:
- সঞ্চয় করার সময় শুধু ঘোষিত সুদ নয়, কর ও চার্জ কেটে নিট সুদ এবং মূল্যস্ফীতির পাশাপাশি রেখে হিসাব করুন।
- সব টাকা এক জায়গায় না রেখে সঞ্চয়পত্রের মতো বিকল্প, বিভিন্ন মেয়াদি আমানত ও অন্যান্য সুযোগের শর্ত, ঝুঁকি ও করের নিয়ম যাচাই করে দেখুন। প্রতিটি বিকল্পে আলাদা ঝুঁকি আছে, তাই সিদ্ধান্তের আগে প্রয়োজনে প্রত্যয়িত আর্থিক পরামর্শকের সঙ্গে কথা বলুন।
- জরুরি তহবিলের জন্য ব্যাংক আমানত যুক্তিসঙ্গত, কারণ সেখানে তারল্য ও নিরাপত্তা মুখ্য। কিন্তু দীর্ঘমেয়াদি সঞ্চয় শুধু ব্যাংক আমানতে রাখলে ক্রয়ক্ষমতা ক্ষয়ের ঝুঁকি আছে।
হিসাবের ভিত্তি: মূল্যস্ফীতি ও গড় মূল্যস্ফীতির তথ্য বিবিএসের সর্বশেষ প্রকাশিত হালনাগাদ থেকে। সুদের হার ৭.৫%, কর ১০% ও ব্যাংক চার্জ ০ ধরা, এবং সবই ১০ বছরে স্থির ধরে হিসাব করা হয়েছে। ব্যাংকভেদে সুদ, কর (টিআইএন থাকলে ১০%, না থাকলে বেশি) ও আবগারি শুল্ক বদলাতে পারে। নিজের অঙ্ক বসিয়ে দেখতে আগে তৈরি করা ক্যালকুলেটরটি ব্যবহার করুন-ব্যাংক সঞ্চয় বনাম মূল্যস্ফীতি ক্যালকুলেটর